Accueil › Actualités › Donner de l’argent à ses petits-enfants : le montant au-delà duquel le fisc commence à s’intéresser à vous En bref Un grand-parent peut transmettre jusqu'à 31 865 euros à chacun de ses petits-enfants sans droits de donation, avec un renouvellement possible tous les quinze ans, et potentiellement jusqu'à 63 730 euros en cumulant les dispositifs classiques et le don familial de somme d'argent. L'essentiel en 3 points
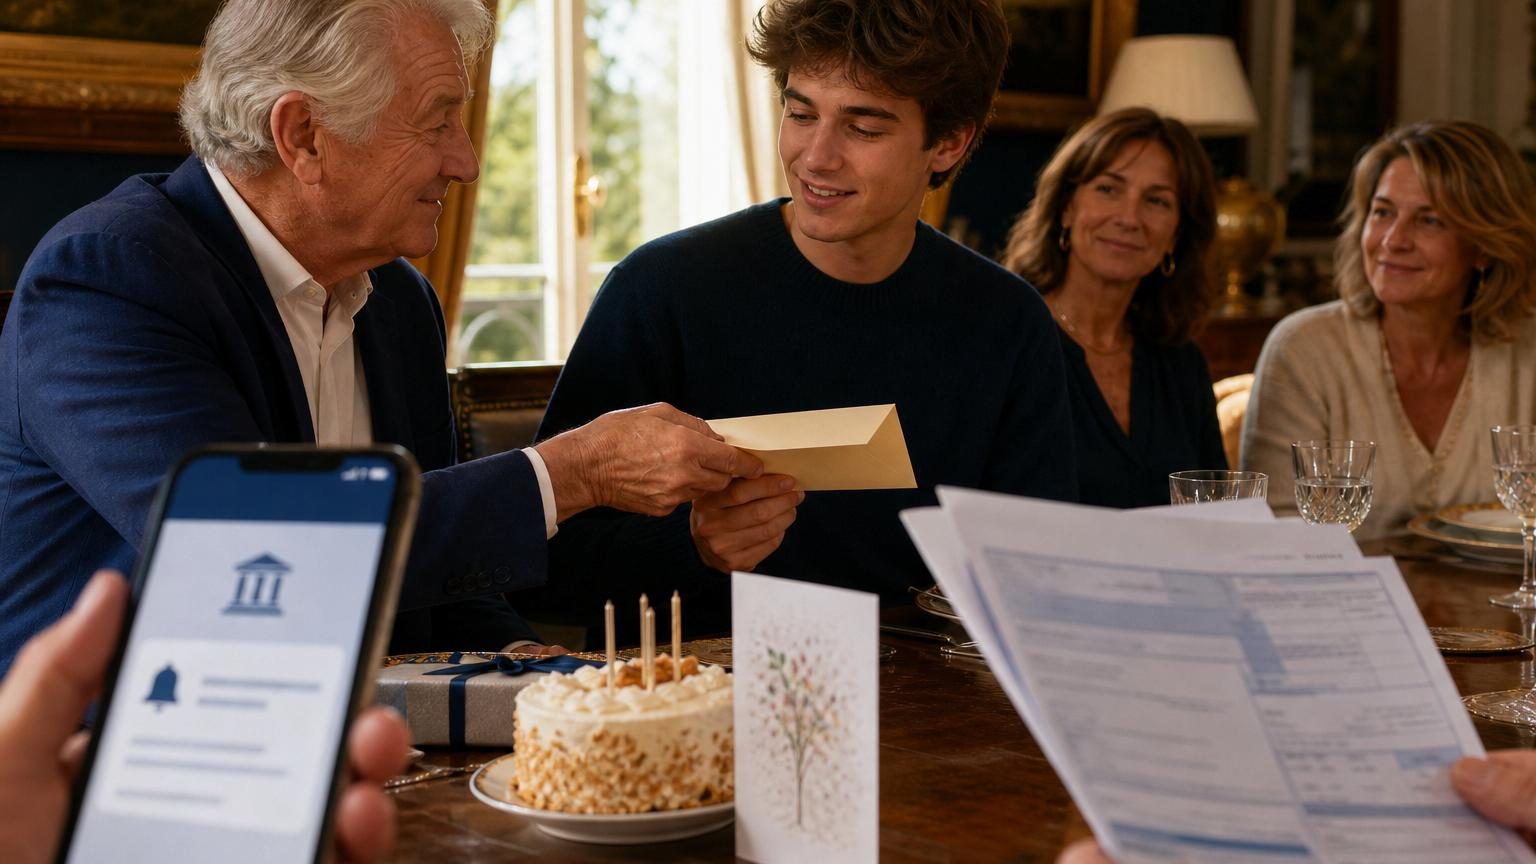
Aucun montant unique ne sonne l'alarme : ce qui compte est la nature du geste, sa fréquence et le respect des abattements légaux pouvant atteindre 63 730 euros sans droits. Le cadeau d'usage reste flou mais doit être proportionné aux revenus et au patrimoine du donateur ; une somme disproportionnée peut être requalifiée en donation lors d'une succession. Déclarer le don auprès de l'administration fiscale protège toutes les parties, crée une trace officielle et évite des complications lors d'une vente immobilière ou d'un contrôle fiscal. 31 865 euros Abattement exonéré tous les quinze ans par petit-enfant Le billet était glissé dans une enveloppe, entre la carte d’anniversaire et les bougies. « C’est pour ton permis », avait soufflé ce grand-père, fier de voir son petit-fils prendre la route de l’âge adulte. Dans beaucoup de familles, donner un coup de pouce financier ressemble à un geste simple, presque instinctif : aider à payer les études, un premier appartement, un mariage ou quelques travaux. Puis une question arrive, souvent trop tard : faut-il déclarer cette somme ? Et à partir de quel montant le fisc peut-il réclamer sa part ? Derrière le plaisir d’aider se cache une règle moins connue, avec des seuils, des délais et quelques pièges. Un chèque de 500 euros ne raconte pas la même histoire qu’un virement de 30 000 euros. La différence peut coûter cher.
À partir de quelle somme un don aux petits-enfants attire-t-il l’attention du fisc ?
Il n’existe pas un montant unique à partir duquel l’administration fiscale « sonne l’alarme ». Ce qui compte, c’est la nature du geste, sa fréquence, la situation financière des grands-parents et le respect des abattements prévus par la loi. Un cadeau raisonnable offert à Noël ou pour un diplôme peut relever du présent d’usage, tandis qu’un virement conséquent destiné à acheter un studio prend la forme d’une donation.
Un grand-parent peut transmettre jusqu’à 31 865 euros à chacun de ses petits-enfants sans droits de donation, avec un renouvellement possible tous les quinze ans. Prenons le cas de Jeanne, qui donne 20 000 euros à sa petite-fille pour financer ses études : aucun droit n’est dû si elle n’a pas déjà utilisé cet abattement sur la période. Le don doit tout de même être déclaré.
Le seuil devient plus intéressant pour les dons d’argent réalisés dans un cadre familial précis. Si le grand-parent a moins de 80 ans et que le petit-enfant est majeur, une exonération supplémentaire de 31 865 euros peut s’appliquer au titre du don familial de somme d’argent. Les deux dispositifs peuvent se cumuler : dans certaines situations, la transmission atteint donc 63 730 euros sans taxation. Encore faut-il cocher toutes les cases.
Le cadeau d’usage, cette zone grise qui rassure souvent à tort
Nous connaissons tous ce moment où l’on veut faire plaisir sans transformer un repas de famille en rendez-vous chez le notaire. Le présent d’usage n’est pas plafonné par un chiffre gravé dans le marbre : il doit rester proportionné aux revenus et au patrimoine de celui qui donne, tout en étant lié à un événement identifiable, comme un anniversaire, une réussite scolaire ou un mariage.
Donner 300 euros à un étudiant pour Noël ne soulèvera généralement aucune interrogation. Offrir 15 000 euros le jour de ses 20 ans, quand on vit avec une petite retraite, risque en revanche d’être requalifié en donation. Soyons honnêtes : personne ne fait vraiment cela tous les jours. Pourtant, le fisc regarde moins l’intention affectueuse que l’écart entre la somme donnée et les moyens du donateur.
Le risque apparaît souvent lors d’une succession, quand les héritiers cherchent à retracer les sommes versées au fil des années. Un enfant peut découvrir qu’un frère ou une sœur a reçu une aide discrète, ou qu’un petit-enfant a bénéficié d’un virement inhabituel. Garder une trace écrite évite bien des silences gênés autour de la table familiale.
Déclarer le don : le réflexe qui évite une mauvaise surprise
Pour une donation manuelle, le plus sûr consiste à effectuer la déclaration auprès de l’administration fiscale, généralement en ligne via l’espace dédié sur impots.gouv.fr. Le bénéficiaire, autrement dit le petit-enfant, est en principe chargé de cette formalité. Même lorsqu’aucun droit n’est à payer grâce à l’abattement, la déclaration permet de dater officiellement le don et de faire courir le délai de quinze ans.
L’erreur la plus fréquente tient dans cette phrase : « On verra plus tard, ce n’était qu’un virement. » Un virement laisse précisément une trace, et son absence de déclaration peut compliquer une vente immobilière, une succession ou un contrôle fiscal. Mieux vaut préciser la date, le montant, l’identité du donateur et, si besoin, joindre un écrit familial. Ce n’est pas froid : c’est une manière de protéger tout le monde.
Avant d’envoyer l’argent, un petit contrôle peut changer beaucoup de choses. Les règles sont simples sur le papier, mais les familles recomposées, les dons antérieurs ou les situations de dépendance ajoutent parfois une couche de complexité.
« Un don bien déclaré reste un geste généreux ; un don oublié peut devenir une source de tensions et de droits à payer. »
Vérifier les donations déjà consenties au cours des quinze dernières années ;
Conserver la preuve du virement, du chèque ou de la remise de fonds ;
Déclarer le don, même lorsqu’il entre entièrement dans un abattement ;
Demander conseil à un notaire pour un montant élevé ou une aide immobilière.
Jusqu’à 63 730 euros sans droits : ce que beaucoup de familles ignorent
Le cumul de l’abattement classique et du don familial de somme d’argent ouvre une fenêtre généreuse, mais elle est encadrée. Le premier mécanisme concerne les donations entre grands-parents et petits-enfants. Le second vise exclusivement les sommes d’argent, avec un donateur âgé de moins de 80 ans et un bénéficiaire majeur ou émancipé. Au-delà des seuils disponibles, les droits peuvent grimper vite : entre grands-parents et petits-enfants, le barème peut atteindre 55 %.
Une autre mesure, temporaire, peut intéresser les familles qui veulent aider un jeune à se loger. Les dons de sommes d’argent effectués entre le 15 février 2025 et le 31 décembre 2026 peuvent bénéficier d’une exonération spécifique, dans la limite de 100 000 euros par donateur et de 300 000 euros par bénéficiaire, sous conditions. L’argent doit servir à acheter un logement neuf destiné à la résidence principale ou à financer certains travaux de rénovation énergétique.
Cette exonération immobilière impose notamment que les fonds soient employés dans les six mois, et que le logement soit conservé dans le cadre prévu pendant au moins cinq ans. Ce n’est donc pas une enveloppe libre d’emploi. Pour une famille qui prépare l’achat d’un premier logement, elle peut pourtant faire une vraie différence, à condition de ne pas confondre vitesse et précipitation.
Donner maintenant, transmettre mieux : une question de famille autant que de fiscalité
Donner de l’argent à ses petits-enfants, ce n’est pas seulement réduire une future succession ou profiter d’un plafond fiscal. C’est parfois permettre un départ dans la vie un peu moins lourd, offrir une marge de respiration à un jeune adulte qui hésite devant le prix d’un loyer ou les frais d’une formation. Le geste garde toute sa valeur quand il est assumé, expliqué et correctement encadré.
La transparence reste souvent le meilleur allié des familles. Un grand-parent peut choisir d’aider chacun selon ses besoins, à condition de savoir ce que cette différence implique et de pouvoir la justifier. Les règles fiscales ne remplacent pas la discussion, mais elles évitent que la générosité d’aujourd’hui se transforme demain en soupçons, en calculs ou en regrets. Parler d’argent n’est jamais très confortable, mais le taire l’est parfois encore moins.
Point essentiel
Détail
Valeur ajoutée pour le lecteur
Abattement grand-parent/petit-enfant
31 865 euros par petit-enfant, renouvelables tous les 15 ans
Permet de transmettre sans droits dans un cadre légal clair
Don familial d’argent
31 865 euros supplémentaires si le donateur a moins de 80 ans et le bénéficiaire est majeur
Peut porter l’exonération totale à 63 730 euros
Déclaration du don
À effectuer même en l’absence de droits à payer
Protège la famille et fixe la date de départ du délai fiscal
Questions fréquentes À partir de quel montant un don aux petits-enfants doit-il être déclaré ? Il n'existe pas de montant unique de déclenchement. Tout don doit idéalement être déclaré pour dater officiellement le versement et faire courir le délai de quinze ans, même s'il entre entièrement dans un abattement. C'est la régularité et la justification qui évitent les problèmes fiscaux.
Combien puis-je donner à mes petits-enfants sans droits de donation ? Un grand-parent peut transmettre 31 865 euros à chaque petit-enfant sans droits, avec renouvellement tous les quinze ans. Ce montant peut atteindre 63 730 euros en cumulant l'abattement classique et le don familial de somme d'argent, sous conditions (petit-enfant majeur, donateur moins de 80 ans, somme en numéraire).
Qu'est-ce qu'un présent d'usage et pourquoi est-ce une zone grise ? Un présent d'usage est un cadeau raisonnable lié à un événement (anniversaire, diplôme, mariage) et proportionné aux revenus du donateur. Il n'a pas de plafond légal fixe, mais le fisc peut le requalifier en donation s'il paraît disproportionné. Donner 300 euros pour Noël passe généralement inaperçu ; offrir 15 000 euros quand on vit avec une petite retraite risque d'être requalifié.
Que risque-t-on si on ne déclare pas un don ? L'absence de déclaration peut compliquer une succession, une vente immobilière ou un contrôle fiscal. Les héritiers risquent de découvrir des tensions familiales en retraçant les versements antérieurs, et des droits de donation peuvent être réclamés rétroactivement si le fisc détecte une anomalie.
Existe-t-il un dispositif spécial pour les dons destinés à l'achat d'un premier logement ? Oui, entre le 15 février 2025 et le 31 décembre 2026, les dons pour l'achat d'un logement neuf destiné à la résidence principale bénéficient d'une exonération jusqu'à 100 000 euros par donateur et 300 000 euros par bénéficiaire, sous conditions. L'argent doit être employé dans les six mois et le logement conservé au moins cinq ans.
Derniers articles
Il est boucher depuis des années : ce morceau de la côte de bœuf que tout le monde laisse à l’étal est le plus savoureux Vin, bière ou spiritueux : 340 000 adultes suivis pendant dix ans révèlent un écart surprenant sur la mortalité Vous placez votre assiette au centre du micro-ondes : un expert explique pourquoi c’est l’erreur la plus courante Envelopper sa carte bancaire dans du papier aluminium : à quoi ça sert et pourquoi c’est recommandé « Sirène » : ce que signifie vraiment ce mot de code que les hôtesses de l’air utilisent en plein vol Des scientifiques découvrent une chenille qui vit dans les toiles d’araignées : elle se couvre des restes de leurs proies En 2009, la Suède remplaçait les manuels par des ordinateurs portables : 15 ans plus tard, elle débourse 120 millions pour faire revenir le papier Cancer de la prostate : un oncologue détaille les avancées de 2025 qui changent le dépistage et les traitements La pédale d’accélérateur a une seconde fonction méconnue : elle peut aussi vous aider à freiner et à économiser du carburant Banales dans les années 70, interdites aujourd’hui : 7 habitudes du quotidien qui choqueraient n’importe quel parent en 2026 « Sauf erreur de ma part » : voici les 25 formules à bannir de vos e-mails professionnels Freinage à moto : « Un motard sur deux se trompe sur la distance nécessaire pour s’arrêter », alerte la Fédération britannique des motocyclistes Ils lâchent cinq chats sur une île déserte en 1949 pour chasser les souris : des décennies plus tard, 455 000 oiseaux marins disparaissent chaque année Grippe : selon une étude, les personnes de ce groupe sanguin tombent malades plus souvent que les autres Il fait monter le conduit de son poêle le long de la façade pour ne pas percer l’étage : ce n’est pas la mairie qui lui a écrit En 1971, un astronaute d’Apollo 14 emporte 500 graines autour de la Lune : revenues sur Terre, elles sont devenues des arbres plantés devant des écoles En 1879, un botaniste enterre 20 bouteilles remplies de graines : 146 ans plus tard, on en déterre toujours une tous les 20 ans Ni les voitures sans vignette ni les vieilles motos : voici les véhicules interdits de circuler en Espagne à partir de janvier 2027 Érable du Japon qui végète et feuilles brûlées : le geste à faire en mars pour le voir repartir en meilleure santé Anna Serra, nutritionniste : « À 60 ans, un plat de lentilles, légumes et huile d’olive protège le muscle mieux que bien des super-aliments » Laisser le four ouvert pour chauffer la cuisine ? Les chauffagistes préviennent que ça remplit la maison d’humidité, et voici ce qu’il faut faire à la place Une cuillère de sel dans le liquide vaisselle : l’astuce de grand-mère qui change tout, et pourquoi de plus en plus de gens l’adoptent Ils importent ces carpes pour nettoyer leurs bassins : cinquante ans plus tard, le Mississippi est vidé de ses poissons Le cerveau change d’ère à 9, 32, 66 et 83 ans : les cinq âges révélés par les chercheurs Humour noir et sarcasme : les chercheurs établissent un lien avec des traits de personnalité problématiques, et le résultat divise À 97 ans, Hugues Aufray ne prend toujours pas sa retraite : « J’ai vendu ma maison de Marnes-la-Coquette, elle était trop grande » Un portillon ouvert sur le trottoir pour gagner du temps avec les poubelles : trois jours plus tard, la police municipale lui rappelle que c’est interdit Une chambre toujours en désordre n’est pas un signe de paresse : ce que les psychologues y lisent vraiment Changement d’heure 2026 : la journée à noter À 79 ans, Arnold Schwarzenegger s’entraîne encore presque tous les jours : ce qu’il vise n’est ni la performance ni le poids Changement d’heure 2026 : le passage à l’heure d’hiver arrive plus tôt que prévu en octobre Crise d’Ormuz : « Ce que la marine française a fait, aucune autre en Europe n’aurait pu le faire », analyse un expert en risques internationaux Le pétrole repasse sous les 98 dollars : le trafic retrouvé dans le détroit d’Ormuz n’est pas la seule raison de la chute Des jeunes interrogés dans la rue sur leur vote aux élections du 29 novembre : leur réponse est sans détour Prix du tabac en 2026 : le paquet de cigarettes franchit un nouveau cap, voici les tarifs marque par marque Votre chien vous accueille avec un jouet dans la gueule : ce que ce geste signifie vraiment, selon les experts du comportement animal Crème brûlée à la banane au four : le dessert original qui ne demande que quelques étapes faciles Changement d’heure : voici la date exacte du prochain passage et pourquoi ce pourrait être l’un des derniers Michel-édouard leclerc : «les français qui gagnent 2050 euros par mois ne sont pas responsables» Ils ont foré un glacier vieux de 15 000 ans : 28 virus encore inconnus de la science dormaient dans la glace André vallini : «si les écrits de j. bardella étaient avérés, je ne serais pas outre mesure surpris» La purée de Philippe Etchebest ne contient ni crème ni huile d’olive : il compte 200 g de cet ingrédient pour 1 kg de pommes de terre Ni au réfrigérateur ni dans la corbeille à fruits : l’endroit où conserver les tomates pour garder leur goût Votre melon est encore dur : placez-le à côté de ces fruits précis, voici ce qui se passe en deux jours Votre basilic file et fait de petites feuilles : ce geste de quelques secondes une fois par semaine le rend à nouveau touffu Une bague vieille de 2 000 ans attribuée à Ponce Pilate intrigue les chercheurs : l’inscription contiendrait une faute d’orthographe Un poisson rouge dans un bocal rond : ce que les vétérinaires dénoncent et ce qu’il lui faut vraiment Ce bouton caché sur le levier de vitesses que peu de conducteurs connaissent : voici à quoi sert vraiment la fonction O/D OFF Pourquoi le cancer du cœur est si rare : la réponse tient à un compromis vieux de millions d’années Il entre en voiture dans un supermarché du Texas : ce que montrent les images de l’intérieur du magasin Une psychologue révèle 7 façons de désarmer un narcissique : la meilleure vengeance n’est ni la colère ni la confrontation Des scientifiques donnent une bactérie magnétique à des vers : ils vivent 43 % plus longtemps Des caddies pleins abandonnés en plein rayon : les experts de la grande distribution expliquent enfin pourquoi Mélanger du vinaigre blanc et du marc de café : à quoi ça sert et pourquoi c’est si recommandé à la maison Ce plat de paysans auvergnats coûtait trois fois rien dans les burons : il est devenu la recette anti-crise la plus tendance du moment Du citron et du gros sel dans une coupelle : ce remède de grand-mère revient en force dans les maisons, voici à quoi il sert Buffets à volonté : la nouvelle règle qui fait payer 5 euros de plus aux gros mangeurs Des caddies pleins abandonnés en plein rayon : les experts de la grande distribution expliquent pourquoi Admis dans la prépa la plus sélective de France, il demande à reporter sa place d’un an : à 18 ans, Emmanuel travaille 12 heures par jour pour son entreprise Elle a emménagé en 1956 quand « tout était neuf » : à 94 ans, elle voit son immeuble de Tours changer de visage On croyait que la pluie finissait dans nos rivières et nos nappes : en France, 6 gouttes sur 10 repartent vers le ciel avant même d’avoir coulé Ils sautent dans le vide pendant les Fêtes de Bayonne : la Ville porte plainte contre la championne du monde de parkour et son partenaire Ils quittent le Nord pour un village de 300 habitants et reprennent la boulangerie pour 1 euro : elle a rouvert le 10 septembre Elle cumule deux emplois à temps plein pour partir à la retraite à 30 ans : à 27 ans et 700 000 dollars de côté, elle renonce Il meurt le 24 janvier sans héritier : ce Montpelliérain lègue 2,4 millions d’euros et ses œuvres d’art à sa ville Stella Belmondo, 23 ans, se rend à l’exposition consacrée à son père : sur place, elle retrouve un proche du clan Réserver une table puis ne jamais venir : ce que ce geste coûte vraiment aux restaurateurs français Ni au réfrigérateur ni sur le plan de travail : voici où conserver vos avocats pour qu’ils mûrissent sans pourrir Un expert en comportement animal est formel : la personne préférée des chats n’est pas celle qui les caresse le plus Chaque été, ils couvraient 50 000 m² du glacier du Rhône de bâches blanches et réduisaient la fonte de 60 % : cet été, tout a été retiré Les psychologues sont formels : les personnes qui marchent les mains derrière le dos ne le font pas par réflexe, voici ce que ce geste révèle Alerte météo jeudi 8 octobre : six départements du Sud en vigilance jaune, pluie-inondation, crues et vents violents Il achète une PS4 à 5 euros dans une boutique d’occasion : une fois branchée chez lui, la console fonctionne parfaitement Le ramoneur observe le tuyau du poêle à granulés avant même de sortir ses brosses : ce n’est pas la couleur qu’il regarde Dès l’annonce d’un décès, la banque bloque tous les comptes : les trois exceptions prévues par la loi pour utiliser l’argent « La décrue fossile, on y est ! » : Jean-Marc Jancovici livre son constat sans détour aux Rencontres stratégiques de la Méditerranée à Toulon « Des voisins tranquilles, qu’on voyait peu » : deux frères interpellés en Gironde, soupçonnés d’avoir financé le Hamas La Nellie Oleson de « La petite maison dans la prairie » monte sur scène en Bretagne : « Ce n’est pas une blague » Ouvert il y a moins d’un mois : ce buffet à volonté de 1 300 m² peut servir 500 personnes à chaque service Sacs à fruits et légumes du supermarché : presque tout le monde les utilise à l’envers, voici ce que ça change pour vos salades Ni dans une assiette, ni coupé en morceaux au frigo : voici comment conserver un melon entamé sans qu’il se gâte Ni dans le placard ni sur le plan de travail : voici où ranger la moutarde une fois le pot entamé De l’huile d’olive et 6 cuillères de vinaigre blanc : l’astuce qui ravive le bois terni de votre cuisine Née dans les burons d’Auvergne pour nourrir les paysans à moindre coût : ce plat de nos grands-parents est devenu la recette anti-crise la plus tendance Mélanger du vinaigre blanc et du marc de café : à quoi ça sert et pourquoi c’est très recommandé Ni sur le plan de travail, ni au réfrigérateur : l’endroit où conserver le saucisson pour garder sa texture et ses arômes Caissière chez Carrefour depuis 38 ans, elle dévoile son salaire et ses avantages : le montant fait réagir Faut-il couvrir la volaille de papier aluminium ? Six chefs ont répondu et ils sont unanimes Ni dans une assiette, ni coupé en morceaux au frigo : voici comment conserver un melon entamé pour qu’il reste bon plus longtemps Ni près du four, ni sous l’évier : voici le seul endroit où ranger vos boîtes de sardines pour qu’elles restent savoureuses des années Ni dans une assiette, ni coupé en morceaux au frigo : voici comment conserver un melon entamé plus longtemps Ouvert depuis moins d’un mois : ce buffet à volonté de 1 300 m² peut servir 500 personnes en même temps Ni dans une assiette, ni coupé en morceaux au frigo : voici comment conserver un melon entamé pour qu’il tienne plus longtemps Le GiFi de Saint-Chamond ferme définitivement : voici l’enseigne qui prendra sa place en 2026 Il y va depuis près de 30 ans : Pierre Hermé révèle son bistrot préféré à Paris, et l’addition reste raisonnable Elle part d’un restaurant sans régler ses 70 euros : quelques jours plus tard, toute une province lui ferme ses portes Grand Frais renonce à son magasin de 943 m² à Fresnes : ce n’est pas la mairie qui a bloqué le projet Deux coups sur le capot avant de tourner la clé : le geste de trois secondes que les refuges réclament dès les premières nuits froides Il laisse son projecteur de jardin allumé toute la nuit sur la haie du voisin : ce n’est pas la facture d’électricité qui lui coûte le plus cher Une chauve-souris entre dans la chambre : son voisin éteint la lumière et ouvre la fenêtre, et ce n’est pas par gentillesse La petite trappe en bas à droite du lave-linge : c’est le premier geste des réparateurs, et deux fois par an suffisent Il monte son abri de voiture en kit un samedi dans son allée : au-delà de 5 m², la mairie attendait une déclaration Il a laissé son bois sécher deux étés contre le mur nord : au premier feu de novembre, le ramoneur ne lui parle pas du poêle Il gratte la mousse de son toit chaque mi-octobre depuis six ans : le couvreur passe la main sur une tuile et comprend tout Plus personne n’empile son bois contre un mur en 2026 : voici la méthode des bûcherons pour monter leur tas Il remplit deux paniers de cèpes dans le bois derrière chez lui comme chaque automne : sur le chemin du retour, le garde forestier sort un seau gradué Il plante des bambous le long de la clôture pour s’isoler du voisin : trois printemps plus tard, les pousses sortent sur la terrasse d’à côté Les couvreurs le savent mais le disent peu : ce qui trempe le bas de votre façade n’est pas la pluie, et un simple seau d’eau suffit à le prouver Deux voisins chauffent la même surface tout l’hiver, l’un au poêle à granulés, l’autre à la pompe à chaleur : un seul aura vraiment économisé au printemps Il achète trois mètres de terrain à son voisin en liquide un dimanche d’avril : neuf ans plus tard, le notaire ressort le plan Il ramène un seau de galets de la plage à chaque promenade d’automne pendant dix ans : ce qu’il découvre dans la loi lui coûte 1 500 euros d’amende Deux voisins repeignent leur façade dans la même teinte le même mois : un seul risque jusqu’à 6 000 euros par mètre carré Son voisin monte ses deux vélos sur le palier chaque soir : ce n’est pas une question de politesse mais de sécurité incendie Il lavait ses baskets en machine presque tous les mois : le jour où il a regardé le bord des semelles, il a compris ce que la chaleur avait fait Les anciens tendaient un lourd rideau au pied de l’escalier dès les premiers froids : ce n’était pas pour cacher les marches Il loue sa maison de campagne avec poêle à bois pour la Toussaint : à la remise des clés, le locataire demande qui doit payer le ramonage Il alimente ses toilettes avec l’eau de pluie pour économiser : sur sa facture, une ligne refuse de baisser depuis 2007 Chaque été, il coupe les ronces du terrain abandonné d’à côté : ce qui fait vraiment reculer la friche se joue à la mairie Les chefs sont unanimes : la purée est bien meilleure sans lait ni beurre, voici l’ingrédient du frigo qui les remplace Il ramassait deux grands sacs de pommes de pin chaque automne pour son poêle : le jour où un garde forestier a ouvert son coffre, il a compris son erreur Son voisin sort une clé Allen devant chaque fenêtre en PVC à la mi-octobre : en dix minutes, l’étanchéité gagne jusqu’à 25 % Il accepte la terre gratuite d’un chantier voisin pour rehausser son jardin : deux ans plus tard, c’est le voisin d’en bas qui fait venir un professionnel Deux voisins ferment leur robinet extérieur le même dimanche de septembre : six mois plus tard, un seul voit l’eau suinter de son mur Son mur mitoyen verdit chaque année : ce n’est pas l’humidité du sol, mais ce qui se déverse à chaque grosse pluie Fin de la table de salle à manger traditionnelle : la tendance qui séduit les petits appartements, à quoi elle sert et pourquoi Alaska sur le logement des jeunes : « Plus personne ne se dit : je finis mes études, je trouve un travail et j’achète un appartement » Parents de 6 enfants, ils dépensent 6 000 à 7 000 euros par mois : « Souvent, on finit le mois dans le rouge » Santiago Abascal, 50 ans, raconte son enfance à Amurrio : « Ça sentait les cartons, le plastique et les vêtements. Mon père était un petit commerçant » Ferran Adrià relance le débat sur le gaspacho : « Plus d’un million d’Andalous sont venus en Catalogne entre les années 60 et 70 » Álex Roca annonce qu’il va devenir père : selon une psychologue, son prochain grand défi n’est pas celui que l’on croit Élections anticipées en Espagne : pour ce présentateur, Pedro Sánchez veut « capitaliser son plus grand échec » parce qu’il sait que c’est son meilleur atout Caroline de Monaco se montre au naturel à 68 ans : ce qu’une experte en dermo-esthétique voit vraiment sur sa peau C’est officiel en Espagne : le bail sera prolongé de 36 mois de plus dès la cinquième année si le propriétaire ne prévient pas son locataire Une experte médicale alerte : 90 % des demandes d’invalidité permanente sont refusées dès la première instance, voici le document à préparer avant Pedro Sánchez raconte son enfance à Aluche : il accompagnait ses grands-parents à l’école des adultes pour apprendre à lire et écrire Propriétaire de 180 appartements à Madrid, Diego Simeone annonce où il vivra après sa carrière d’entraîneur : « C’est mon pays » C’est officiel : les foyers au tarif réglementé du gaz devront rembourser une partie de l’aide reçue depuis mars, et avec intérêts Entre 1980 et 1987, ils ont bâti un mur de sable de 2 700 km en plein désert : quarante ans plus tard, 7 millions de mines y dorment encore Un crocodile marin parcourt 590 km en 25 jours sans presque nager : voici comment il transforme l’océan en autoroute L’Allemagne a bâti une station balnéaire de 4,5 km achevée en 1939 : ses 10 000 chambres n’ont jamais accueilli un seul vacancier En 2007, un Center Parcs géant est promis en Isère : treize ans plus tard, il ne reste que des pistes bétonnées payées par l’argent public Voyager 1 émet toujours à 24 milliards de km : depuis novembre 2023, ses signaux arrivent vides et les ingénieurs attendent 45 heures par commande Elle s’est éteinte à 117 ans et 168 jours : les scientifiques ont analysé son corps et découvert pourquoi il a défié la biologie Lancé en 2011 en Île-de-France, ce service d’autopartage a coûté 293 millions d’euros : sept ans plus tard, ses 4 000 voitures finissaient alignées sur des parkings Elles nettoyaient ces amas bruns pour séduire les touristes : des décennies plus tard, ce sont leurs plages qui disparaissent Les Soviétiques ont asséché la mer d’Aral pour arroser du coton : 60 ans plus tard, 43 millions de tonnes de poussières toxiques s’envolent chaque année Disparu depuis plus d’un siècle, le loup est de retour : de 25 individus en 1999 à plus de 1 100 en 2023, et il s’installe là où personne ne l’attendait En 1960, l’URSS détourne deux fleuves pour arroser son coton : soixante ans plus tard, le 4e lac du monde est devenu 27 000 km² de sel Ils ont barré le Nil en 1970 pour ne plus perdre une goutte : chaque année, l’équivalent de la Seine s’évapore du barrage d’Assouan Détruit en 1916, ce village français n’a jamais été reconstruit : ses 422 habitants sont partis, mais les noms de rues sont toujours là Le corail de la Saint-Jacques se mange-t-il vraiment ? Ce que disent les spécialistes sur cette partie orange souvent jetée Écouter de la musique après 70 ans : une étude révèle une baisse du risque de démence « Je ne couds plus jamais » : la méthode des stylistes pour transformer un vieux vêtement en pièce tendance Ni le vendredi ni le samedi : voici le meilleur jour pour faire ses courses au supermarché après 60 ans Impôt payé à l’avance : voici le montant à partir duquel le fisc réclame des acomptes, et ce qu’on peut faire après l’avis Frelon asiatique : cet oiseau du jardin protège vos abeilles, à condition de l’attirer dès le mois de mars À 101 ans, il garde son niveau de dépendance mais perd 599 euros par mois : la raison n’a rien à voir avec son état de santé La famille derrière Porsche et Volkswagen perd 3,1 milliards d’euros en un an : sa fortune fond d’un cinquième Panneaux solaires et batteries : le patron de 1Komma5Grad dénonce « une attaque contre la propriété privée » dans la nouvelle loi énergie Il quitte l’Angleterre et passe la moitié de sa vie en Sarre : le musicien Sandy Davis s’éteint à 78 ans Netmums, la communauté de parents suivie par des millions de familles : voici ce qu’elle propose vraiment Les psychologues sont unanimes : regarder l’heure sur sa montre ou sur son téléphone ne produit pas du tout le même effet sur notre cerveau Vos proches regardent l’heure au bout de 40 minutes : les 8 habitudes à abandonner en vieillissant pour qu’on aime venir chez vous Déjà-vu : les scientifiques sont formels, ce n’est ni un souvenir ni une prémonition, voici ce qui se passe dans votre cerveau Une psychologue révèle la seule question qui suffit à démasquer un narcissique : voici ce qu’elle demande Les experts sont unanimes : voici les 8 choses que les couples heureux évitent presque toujours Les experts en psychologie sont unanimes : voici ce que révèlent les personnes qui envoient de longs messages vocaux sur WhatsApp Visages créés par IA : cette aptitude très rare permet de ne jamais se faire piéger… et ce n’est pas le QI Vous n’arrivez pas à décrocher du travail le soir : ce que la recherche sur la récupération dit vraiment, et ce n’est pas votre enfance Les psychologues sont unanimes : voici pourquoi nous choisissons si souvent un partenaire qui nous ressemble physiquement Les scientifiques sont unanimes : pour communiquer avec votre chat, ce n’est pas la voix qui compte mais vos yeux Après 50 ans, les couples les plus heureux ne se marient pas : voici le choix qu’ils font à la place, selon une étude Sa compagne ne publie jamais de photo de lui sur Instagram : la raison qu’elle lui donne est encore plus blessante Pourquoi le temps semble filer de plus en plus vite après 60 ans : une nouvelle étude révèle ce qui change vraiment dans notre mémoire Vous découvrez un mot ou une voiture et vous la voyez partout : ce n’est pas un hasard, c’est l’effet Baader-Meinhof « 180 dating » : pourquoi après une rupture on choisit un partenaire à l’opposé de son ex, selon les psychologues Aîné, cadet ou benjamin : le trait de personnalité qui serait en réalité votre « super-pouvoir », selon votre ordre de naissance Les belles-mères seraient plus dures avec leur belle-fille qu’avec leur gendre : ce que répondent les psychologues Vos croyances d’enfance décident de votre compte en banque : voici comment remplacer ces réflexes par de meilleures habitudes Les psychologues sont unanimes : les personnes qui remettent leur chaise en place en quittant la table partagent ce trait de personnalité 20 000 frères et sœurs étudiés dans trois pays : l’ordre de naissance ne change presque rien à votre personnalité Brûlure à la maison : ni beurre ni glaçons, voici ce que les médecins recommandent vraiment dans les premières minutes Caresser son chat améliore l’humeur, mais une étude révèle un effet inattendu sur le stress que le chien ne provoque pas Les chants des baleines à bosse obéissent aux mêmes règles que nos langues : voici ce que les chercheurs ont découvert Un drone filme la naissance d’une baleine à bosse au large de l’Australie : une première jamais observée Une momie égyptienne de 1 600 ans livre son secret : à l’intérieur, un fragment de l’Iliade d’Homère utilisé pour l’embaumement Un mécanicien est catégorique : « On vous a menti, toutes les boîtes automatiques ont un entretien » Combien d’heures de sommeil vous faut-il vraiment ? Selon une étude, ce n’est pas 8 heures mais entre 6,4 et 7,8 Les légendaires « éléphants fantômes » d’Angola existent bien : ce que les scientifiques ont découvert sur ces géants disparus pendant des décennies Pourquoi la menthe donne une sensation de froid : les scientifiques percent enfin le secret de ce capteur microscopique Faire craquer ses doigts : les médecins sont unanimes, ce n’est ni de l’arthrose ni une usure des articulations Et si la première civilisation terrestre n’avait pas été humaine : l’hypothèse d’un scientifique de la NASA expliquée À 1 800 mètres de profondeur, des scientifiques découvrent une pieuvre bleue inconnue : une couleur jugée la plus rare de la nature Ils ont foré au large du Cap Cod : sous l’Atlantique se cache une immense réserve d’eau douce Un mécanicien est catégorique : n’achetez jamais une voiture haut de gamme de plus de 20 ans, même à prix cassé, voici pourquoi Les bébés chimpanzés développent un accent régional : seuls leurs cris de détresse restent universels, selon une étude Pourquoi les hommes vivent moins longtemps que les femmes : des chercheurs japonais ont enfin identifié les facteurs en cause Deux inconnus se croisent sur un parking et repèrent leurs hayons de Ford F-250 dépareillés : un problème vieux de 20 ans réglé en quelques minutes Feuillage pâle et floraison en berne sur vos agapanthes : ce produit à 2 € de votre salle de bain peut tout changer Cette autoroute suspendue passe juste au-dessus d’une douzaine d’immeubles : voici à quoi ressemble la vie des habitants La Chine prépare sa première usine automobile sans aucun ouvrier : elle ouvrira avant 2030 et lancera l’ère des « usines fantômes » Ce produit du lave-vaisselle nettoie mieux que l’éponge : les 5 endroits insoupçonnés où l’utiliser, et l’erreur à éviter L’œuf ou la poule : des chercheurs tranchent enfin la question vieille de plus de 2 000 ans Une experte du linge révèle ce qui se passe vraiment au pressing : le nettoyage à sec ne doit rien au hasard, il est né d’un accident Cette araignée catapulte ses proies dans sa toile à 140 G : une méthode de chasse que les scientifiques viennent seulement de filmer Une voiture électrique vendue 8 500 dollars affole la Chine : près de 57 000 commandes en quelques jours Fusion nucléaire : la Chine franchit une limite jugée infranchissable dans son plus grand tokamak Une start-up affirme avoir relié deux cerveaux endormis pour partager un rêve : ce que disent vraiment les neuroscientifiques Fernando Alonso s’offre une Bugatti Veyron unique au monde : elle n’existe que parce que son premier propriétaire a menacé la marque Des scientifiques créent une peinture pour voiture si noire qu’elle absorbe 99,9 % de la lumière : voici ce qui la rend unique À 12 ans, il construit un réacteur à fusion nucléaire dans sa chambre : il devient le plus jeune à y parvenir Du bicarbonate dans la machine à laver : voici la dose exacte à mettre et à quel moment du cycle Des ultrasons inaudibles installés sur les voitures : la piste des chercheurs pour sauver les hérissons écrasés sur les routes Climat : les forêts jeunes stockent bien plus de carbone qu’on ne le croyait, et ce n’est pas qu’une question d’âge Dire à un enfant qu’il est « intelligent » double presque son risque de tricher, selon une étude Nos smartphones vont bientôt « voir » comme un serpent : ce capteur infrarouge 4K n’a même plus besoin d’être refroidi Vous remplissez votre cafetière avec l’eau chaude du robinet : voici pourquoi le gouvernement déconseille ce geste du matin Riche en fibres, en potassium et en antioxydants : ce fruit commun aide à faire baisser le cholestérol et la tension, selon une diététicienne Licencié à quelques mois de la retraite, il vit toujours seul chez lui à 104 ans : son parcours force le respect Il fait le tour du monde sur sa Kawasaki Ninja ZX-6R de 2004 : 250 000 km plus tard, la moto a même coulé dans les Caraïbes et redémarré Une pastille de lave-vaisselle dans la machine à laver : un professeur alerte sur les dégâts de cette astuce virale Les plus anciennes momies du monde ne viennent ni d’Égypte ni du Chili : voici où les scientifiques les ont trouvées Heures creuses 2025 : de nombreux foyers paient leur électricité plus cher sans le savoir, voici comment vérifier si vous êtes concerné Ils avaient investi toutes leurs économies dans un camping-car : « Nous pensions acheter la liberté, nous avons surtout acheté des contraintes », racontent-ils Après avoir vendu leur maison pour vivre en camping-car : « Nous pensions gagner du temps, nous passions nos journées à régler des problèmes » Ils rêvaient de vivre toute l’année en camping-car : deux ans plus tard, ils racontent ce qu’ils n’avaient absolument pas prévu Après 5 ans sur les routes, ils revendent leur camping-car : « Nous pensions que ce serait notre meilleure décision » Ils ont quitté leur maison pour acheter un camping-car : « Nous pensions dépenser moins, mais certains frais nous ont surpris » Toutes leurs économies dans un camping-car : « Au début, nous avions l’impression d’être libres, puis nous avons compris le prix de cette liberté » Après trois ans à vivre en camping-car, ils font leurs comptes : « Nous aurions dû calculer cela avant de partir » Ils ont vendu leur maison pour voyager en camping-car : « Nous voulions voir le monde, nous avons surtout appris à gérer les imprévus » Après 10 ans en camping-car, ils ne referaient plus certaines choses : « Nous pensions que le plus difficile serait de partir » Ils pensaient avoir trouvé la meilleure façon de voyager en camping-car : « Puis nous avons découvert ce que personne ne nous avait dit » Après la mort de l’acteur Ralf Richter, son confrère brise un tabou : la pauvreté et la maladie chez les comédiens vieillissants En arrêt maladie, elle facture plus de 500 jours de télétravail : licenciée sans préavis, elle repart avec près de 16 000 euros Cristiano Ronaldo accuse le sélectionneur du Portugal d’avoir rompu sa parole : il veut pourtant continuer à jouer Charlotte Casiraghi se confie sur son éducation : ce ne sont ni les codes royaux ni sa mère Caroline qui l’ont le plus marquée Bruxelles veut limiter ses produits agricoles : Kiev refuse une adhésion à l’UE avec des barrières permanentes Les héritiers de BMW perdent 2,8 milliards d’euros en un an : la famille la plus riche d’Allemagne pèse encore 66 milliards Un ballon de baudruche dans le camping-car : l’astuce que les campeurs utilisent pour éviter les dégâts de l’hiver Redevance audiovisuelle en Allemagne : 5 euros d’aide suffisent pour en être totalement exonéré Jasmine est morte à 24 ans d’un sarcome d’Ewing : ses parents publient ses photos et lancent un appel, « chaque souvenir sera pour nous un cadeau précieux » Ouvert en 1931, ce magasin de vélos ferme après trois générations : « Les clients choisissent chez nous, puis achètent sur le web » Ils se disent oui le 10 octobre dans la cathédrale de San Venanzio : la réception aura lieu dans la villa du Marquis del Grillo 80 quintaux d’olives et 800 kg d’huile par hectare : pourquoi le compte final reste en perte, même en vendant à 4 euros le kilo Demi Moore fête ses 64 ans : « Vieillir est un cadeau extraordinaire, se sentir vieille est un choix » Thierry gare son camping-car au fond de son jardin depuis huit mois : un matin, un courrier de la mairie l’attend dans sa boîte aux lettres, et la règle des trois mois le rattrape Gouttières bouchées par les feuilles : pourquoi les nettoyer avant l’hiver et comment le faire en sécurité 135 000 ans : la date que les généticiens donnent désormais à la naissance du langage humain Interdit à la vente et à l’usage : voici ce qu’il faut faire des billes bleues oubliées dans votre abri de jardin Contrôle technique : les cinq minutes de vérifications à faire la veille qui vous évitent une contre-visite Il conseille à toute une ville d’acheter une seule action à 19 dollars : ce que cette petite commune de Floride est devenue Matt Damon porte une épopée attendue depuis des mois : le public américain lui accorde une note inédite pour Christopher Nolan Plantez vos arbustes avant les premiers froids : ce trou deux fois plus large leur donne une chance de passer l’hiver Après quatre décennies au bureau, beaucoup pensent rester entourés : ce départ met parfois à nu la fragilité de leurs liens Scandium à 42 milliards d’euros caché depuis 1987 par une famille bretonne, dénonciation d’un voisin à l’appui En 1959, William Wyler impose 212 minutes de silence : ce choix protège l’ouverture d’un récit biblique Avec son gros bicylindre, ses 70 ch et son tarif sous les 10 000 euros, cette moto chinoise veut directement concurrencer les références américaines Rallonge électrique branchée en permanence sur votre camping-car : pourquoi ce détail alerte la mairie, comme pour ce véhicule resté 9 mois sur un terrain familial Don d’argent de son vivant : ce que presque personne n’anticipe au moment du partage de l’héritage Plan de travail lisse et cuisson invisible : la nouveauté que les cuisinistes posent à la place de l’induction Il croyait avoir une invasion derrière ses tomates : en réalité, cet insecte brun dévore les pucerons toute la nuit Un donneur de sperme à l’origine de 200 enfants dans 14 pays : les analyses révèlent une mutation génétique rare liée à des cancers infantiles Vos cheveux blancs ne sont pas qu’un signe d’âge : selon des chercheurs de l’Université de Tokyo, ils révèlent une défense naturelle contre le cancer de la peau 200 000 fûts de déchets radioactifs immergés dans l’Atlantique : ce que les scientifiques y ont retrouvé des décennies plus tard Exercice Jotun Strike : pour la première fois, la Norvège guide en plein vol une bombe larguée par un chasseur américain Diabète et maladies cardiaques : des chercheurs révèlent l’effet inattendu de la transplantation de microbiote fécal Il se brosse les dents comme tous les matins : six jours d’hôpital pour un homme de 50 ans au Japon Ciao Energy, la boisson de Squeezie, Léna Situations et Inoxtag : les nutritionnistes sont unanimes et pointent un public à risque Des chercheurs allemands fuient une tempête en Antarctique et tombent sur une île qui ne figure sur aucune carte Vous coupez vous-même la branche qui déborde : l’erreur qui peut vous coûter cher devant le juge Ce petit camion blanc arrive sur le quai sans pare-brise ni siège : l’étonnante première de Lidl en magasin Vos œufs durs partent en miettes : voici l’âge exact auquel il faut les cuire pour que la coquille glisse toute seule Vivre dans son camping-car sur son propre terrain: ce que dit vraiment la loi, même pour quelques mois par an Ces lignes rouges passaient pour des marques naturelles : une étude révèle qu’elles ont été peintes il y a 17 100 ans, le plus ancien art rupestre de Grande-Bretagne Pommes véreuses : l’astuce du jardinier avec du carton ondulé autour du tronc pour piéger le carpocapse Fin du règne des fauteuils traditionnels : la nouvelle tendance à l’horizon 2027 pour créer un espace plus moderne et confortable. Une feuille de laurier glissée dans son portefeuille : à quoi ça sert vraiment et pourquoi nos grands-mères y tenaient tant Livret A : les intérêts au-dessus du plafond bientôt taxés ? Voici ce que préconise la Cour des comptes Un reptile de 85 millions d’années exhumé près d’Aix-en-Provence : « L’évolution est plus complexe que ce qu’on pensait » Les punaises réapparaissent actuellement en nombre dans nos logements. Mais à quoi cela est-il dû ? Le même petit-déjeuner chaque jour ? La psychologie explique pourquoi nous voulons si peu de variété le matin Ce geste à faire maintenant sur vos géraniums relance toute la floraison, et presque personne ne le fait Permis de conduire : ce qui se passe vraiment quand on perd tous ses points Laissez le hublot entrouvert après chaque lessive : ce geste de 30 secondes limite les taches noires et les odeurs Elle pose une coupelle d’eau et un tas de bois mort en novembre : au bout de 6 semaines, le même merle revient au même endroit chaque matin Ce père a retrouvé un vieux jouet d’enfance dans une boîte à souvenirs : « Un secret enfin mis au jour » Le secret des purées de restaurant : la dose de beurre fait frémir, mais ce n’est pas la seule astuce Les billets de 500 euros encore dans les tiroirs : ce qui se passe quand on vient les déposer à la banque Une pharmacienne alerte sur la boîte bleue Nivea : indispensable à la maison, mais à ne jamais appliquer sur cette partie du visage Garder les mêmes amis depuis l’école : ce que ce trait révèle de votre personnalité À Munich, une averse parcourt plus de 2 000 kilomètres : ce relief décide si elle gagne le nord ou le sud 5 signes astrologiques font face à des choix cruciaux en septembre : des décisions qui pourraient changer leur destin : « Le résultat laisse tout le monde stupéfait » Eau potable, agriculture, loisirs : des scientifiques passent nos rivières au crible pour savoir lesquelles sauver en premier Pourquoi le miel se conserve presque indéfiniment : l’explication scientifique d’une longévité hors du commun Lidl ouvre un magasin éphémère 100 % bricolage à Marseille : ce sera dans l’ancien hypermarché Géant de Plan-de-Campagne Tablette de chocolat devenue blanche : c’est du bloom, cocoa butter ou sucre qui remonte, faut-il la jeter ou elle reste mangeable sans danger Aux Pays-Bas, une poutre de 3,20 m du port médiéval de Dorestad (7e-9e siècle) refait surface : elle illumine le commerce entre Francs et Scandinaves Une pincée de sel fin dans le liquide vaisselle : l’astuce abrasive qui enlève les graisses tenaces en 1-2 minutes après un gratin ou des œufs frits Congeler le pain sans plastic ni aluminium : papier parchemin + container hermétique, puis 10 minutes au four à 190°C pour le retrouver croustillant après 3 mois Des ouvriers creusent pour des travaux et tombent sur une coque de bateau médiévale : ce qu’elle révèle sur le commerce de l’époque Congelé en 1994, cet embryon est devenu un bébé en juillet 2025 : trente ans plus tard, Thaddeus est né dans l’Ohio Exercice Jotun Strike : une bombe larguée par un chasseur américain prend ses ordres de la Norvège en plein vol, une première Marcher tous les jours ne suffit pas à rester en forme : selon une étude américaine, il manque une seconde activité Ils creusaient les fondations de nouveaux logements : les ouvriers mettent au jour 5 000 mètres carrés de thermes romains avec chauffage au sol et buste de Bacchus 242 mètres de haut et 21 minutes de trajet : la Chine inaugure le plus grand escalator du monde, et il traverse une montagne Il ramasse une pierre en pensant avoir trouvé une pépite d’or : des années plus tard, les scientifiques découvrent qu’elle est plus vieille que le système solaire Lumière des étoiles : pourquoi regarder le ciel la nuit revient à regarder dans le passé Astrologie : quatre signes vont connaître une chance inouïe en septembre, avec un succès inattendu tout près de chez eux et un secret enfin mis au jour Vente sur Vinted ou Leboncoin : la phrase type de l’acheteur qui doit vous alerter immédiatement sur une tentative d’escroquerie À 150 années-lumière de nous, une planète presque identique à la Terre : voici ce que les scientifiques ont détecté Un vélo gratuit à 15 ans : à Saint-Denis, la mairie lance une aide inédite pour les jeunes Il croyait avoir trouvé une énorme pépite d’or : des années plus tard, les scientifiques révèlent que sa roche est plus vieille que le système solaire Une chance sur 200 millions : ce pêcheur du Massachusetts remonte un homard d’un bleu électrique dans son casier Téléphone à 1 % de batterie : les réglages qui font vraiment gagner de précieuses minutes Des verres devenus opaques au lave-vaisselle : ce n’est pas toujours le calcaire Un fer à repasser qui accroche : nettoyer la semelle en 2 minutes Réfrigérateur qui sent mauvais : le petit bol que l’on oublie toujours d’y placer, quelques cuillères suffisent pour capter les odeurs au lieu de les masquer Pendant trois soirées, placez ce pot de basilic près de la fenêtre : son parfum aide à éloigner les moustiques de votre chambre, pour des nuits plus calmes J’ai bouché les grilles d’aération de mon vide sanitaire contre le froid du plancher : 18 mois plus tard, une odeur de terre mouillée m’a fait comprendre mon erreur Taxe foncière après 75 ans : l’exonération ou l’allègement que beaucoup ne demandent pas Partir en vacances avec une petite retraite : le programme peu connu qui aide à payer le séjour Des drones qui plantent des milliers d’arbres par jour : ce que valent vraiment ces reboisements Satellites en fin de vie : ce que devient la ferraille spatiale Un ruisseau à sec chaque été : quelques mois après le retour des castors, l’eau ne disparaît plus Versez 15 grammes de cristaux blancs sur votre éponge et patientez trois minutes : les traces grasses cèdent sans récurer longtemps Bois de chauffage : la différence entre bois sec et bois vert qui peut faire grimper votre consommation cet hiver Courir par grand froid : les précautions que prennent les coureurs expérimentés Pourquoi on court plus vite en musique : le tempo idéal mesuré par les chercheurs La danse, meilleure que la marche pour le cerveau ? Ce qu’une étude de 18 mois a mis en évidence Les cuisiniers professionnels n’utilisent jamais ce couteau que tout le monde a dans son tiroir Valise sur la baignoire à l’hôtel : pourquoi les voyageurs expérimentés le font dès leur arrivée Réchauffer du riz de la veille : le risque que peu de gens connaissent, et comment l’éviter Il a visité plus de 100 villes en Europe : voici les 5 qu’il préfère aux capitales, pour les prix et les foules Athènes, le nouveau Dubaï ? La ville antique devient la destination préférée des expatriés britanniques Les 40 quartiers les plus cool du monde en 2026 : ce classement ne récompense ni les monuments ni les hôtels de luxe Airbnb change en 2026 : cartes partagées entre amis, recherche par IA et livraison de linge ou de matériel pour bébé Mettre ses clés dans une chaussure à l’hôtel : l’habitude qui évite de repartir sans elles Le fromage blanc 0 % n’est pas forcément le meilleur choix : l’avis d’une nutritionniste Les crochets ronds sur le côté des rideaux de douche : l’astuce pour ne plus jamais les voir tomber Une tache de gras sur le papier peint : la méthode du papier buvard et du fer Alzheimer : des chercheurs japonais pointent une substance précise du cerveau, et ce n’est pas la plaque amyloïde seule Christine dort dans son camping-car sur le terrain familial : au bout de deux ans, un agent lui apprend la règle qui change tout Christine installe son camping-car sur un terrain agricole pendant deux étés : le contrôle lui révèle ce que personne ne lui avait dit Des fûts de déchets radioactifs immergés depuis les années 1950 : ce que les scientifiques ont trouvé à 4 000 mètres de fond les a surpris Après dix ans à tout négocier avec ses enfants : cette mère réinstalle des règles et observe un apaisement inattendu Après 30 ans, un arbre reste parfois en place : ce n’est pas la hauteur qui décide seule du litige Avec 102 millions d’euros pour huit magasins, Primark accélère en France : son pari repose sur des surfaces très ciblées 9 gestes à appliquer au jardin potager pour des récoltes extraordinaires, voici pourquoi Leurs pommes de terre ne germaient jamais avant le printemps : le geste oublié de nos grands-parents que les maraîchers remettent au goût du jour Les psychologues sont unanimes : marcher les mains croisées dans le dos n’est pas une habitude, voici ce que ce geste révèle Le désert d’Atacama, l’un des endroits les plus secs du monde, se couvre parfois de fleurs : le phénomène du désert fleuri Il stocke toutes ses bûches au garage pour ne plus affronter la pluie : quelques mois après, son logement révèle un souci imprévu Haie du voisin trop haute : ce que dit exactement le Code civil sur la règle des 2 mètres Fini les fraisiers alignés dans un carré du potager : voici l’endroit que les jardiniers privilégient maintenant Quinze scientifiques, dont des Prix Nobel et des académiciens, signent une alerte commune : voici ce qu’ils redoutent face aux autoritarismes Ces deux panneaux inédits arrivent au bord des routes françaises : ce qu’ils imposent vraiment aux conducteurs Chauffe-eau solaire : quelle part de vos besoins en eau chaude peut-il réellement couvrir en France Des chiffres gravés au fond des bouteilles en plastique : ce qu’ils disent sur la réutilisation Détacher un canapé en tissu : le test à faire avant d’appliquer quoi que ce soit Retrouver le bout du rouleau de scotch : l’astuce du trombone qui change tout Le trou le plus profond jamais creusé par l’homme dépasse 12 kilomètres : l’histoire incroyable du forage de Kola L’embout en plastique au bout des lacets : il a un nom, et une vraie fonction Ces anciens francs rangés dans une boîte à biscuits peuvent encore valoir quelque chose : pas à la banque, mais ailleurs Le TGV le plus rapide du monde n’est plus français : ce que la Chine a changé sur ses rails Pourquoi un navire de 200 000 tonnes flotte : le principe expliqué simplement Une odeur de tabac dans une maison qu’on vient d’acheter : la méthode des professionnels de l’immobilier Dire à un enfant « tu es intelligent » peut le freiner : ce que la psychologue Carol Dweck a démontré Comment un pays situé sous le niveau de la mer reste au sec : le système de digues des Pays-Bas Un couteau qui ne coupe plus : l’astuce du fond d’assiette en céramique pour le raviver en 30 secondes Le viaduc de Garabit tient toujours : les calculs de l’équipe Eiffel qui étonnent encore Retrouver un objet tombé sous un meuble : l’astuce du collant sur le tube de l’aspirateur RSA et heures d’activité : ce qui change pour les allocataires Nettoyer le lave-vaisselle une fois par mois : le geste qui évite les traces blanches sur les verres Recycler une batterie de voiture électrique : ce que l’on récupère vraiment de ces centaines de kilos Les produits qui périment en premier à l’avant du frigo : la règle des restaurants pour ne plus rien jeter Une étoile est en train d’exploser à 45 millions d’années-lumière de la Terre : voici comment l’observer Au Mexique, une tombe zapotèque vieille de 1 400 ans dévoile une gigantesque sculpture de hibou, symbole de la mort Un poulpe filmé en train de chevaucher le requin le plus rapide du monde en plein océan, et les scientifiques n’ont pas d’explication Égypte : la tombe du pharaon Thoutmôsis II est la première tombe royale découverte depuis celle de Toutânkhamon, il y a plus de 100 ans Les experts révèlent le produit ménager qui éloigne les rats de votre maison, et vous l’avez sûrement déjà dans vos placards Pérou : scellée depuis 600 ans, cette tombe renfermant 38 corps vient d’être qualifiée de « découverte de la décennie » Le plus long pont du monde se trouve en Chine : 164 kilomètres de long, perché à 30 mètres de hauteur Au nord de Rome, une tombe étrusque « du plus haut rang » vieille de 2 700 ans livre armes, bijoux et une paire de chaussures de femme d’une rareté exceptionnelle La Chine construit une installation flottante de 80 000 tonnes capable de résister à des explosions nucléaires Un robot humanoïde bat le record du monde humain du semi-marathon à Pékin, en 50 minutes et 26 secondes Le tombeau de Néfertiti obsède les archéologues depuis un siècle : une chambre cachée pourrait enfin détenir la réponse En extrayant du gravier dans le Danube, des ouvriers remontent un « trésor rouillé » de 2 200 ans capable d’équiper une armée entière Des tunnels secrets datant d’Henri VIII découverts sous une école anglaise, sur le domaine où le roi vivait autrefois En 2011, un collectionneur achète une météorite au Maroc : elle se révèle être une preuve directe d’eau chaude sur Mars Abandonné dans une cage à 6 mois puis rendu au refuge : le geste de ce chien envers une bénévole a tout changé Pour la première fois, l’accouplement des requins-baleines a été observé dans la nature, une découverte capitale pour l’espèce Le pont le plus haut du monde culmine à 565 mètres au-dessus d’une rivière chinoise, une folie d’ingénierie Camping-car : voici pourquoi cette place de stationnement peut vous coûter cher Le télescope James Webb a encore trouvé ce qui ne devrait pas exister : une barre d’étoiles dans une galaxie bien trop jeune Voitures : voici les 7 équipements à avoir obligatoirement dans votre véhicule Une nouvelle espèce de chat identifiée pour la première fois depuis plus de 100 ans : voici le tilcayo, plus petit qu’un chat domestique Pneus : cette erreur très courante peut vous coûter 135 euros Les plantes « entendent » aussi la pluie, la recherche qui change notre vision du monde végétal Le chinois Leapmotor atteint 1 000 points de vente en Europe : ce n’est pas seul qu’il s’est imposé dans 36 pays Ces moucherons autour de votre corbeille à fruits ne sont pas des mouches à fruits : les experts révèlent ce qu’ils sont vraiment Moto : voici les équipements obligatoires à partir de ce mardi À Saqqarah, la tombe du « gardien des secrets » du roi refait surface après plus de 4 000 ans Il siphonne 6 400 litres de carburant dans le Pas-de-Calais : ce n’est pas à la pompe qu’il a été repéré Des archéologues retrouvent une épave vieille de 300 ans dans ce qui fut l’un des repaires de pirates les plus redoutés de la planète Voiture : voici pourquoi il ne faut jamais laisser cet objet dans l’habitacle Le méga-projet chinois qui transporte l’eau sur plus de 4 300 kilomètres, présenté comme la nouvelle Grande Muraille Stationnement : cette nouvelle règle s’applique dès ce mardi Un « monstre marin » inconnu doté de 20 bras découvert dans les eaux sombres de l’Antarctique Scooter : voici l’erreur qui peut vous faire perdre plusieurs points Moto : ces 5 comportements peuvent vous coûter cher sur la route Ces 14 comportements trahissent presque toujours quelqu’un qui cache ses vrais sentiments, et ils sautent aux yeux plus qu’on ne le pense Eau qui coule du pot d’échappement : le test de la feuille blanche pour savoir si c’est de la simple condensation ou un signe de joint de culasse fatigué Ces plaques noires marquées « DF » que vous croisez sur la route : voici le régime spécial qu’elles cachent Jusqu’à 25 degrés en automne : pourquoi cette vieille règle paysanne du 12 septembre se vérifie encore, selon un météorologue Adieu le V6 biturbo : pour le Dakar 2027 en Arabie saoudite, Toyota aligne un Hilux à pile à hydrogène, une première pour un grand constructeur Crottes dans le jardin : les deux détails qui distinguent un hérisson d’un rat en un coup d’œil Cette ligne médiane en double pointillé est rare sur les routes : voici ce qu’elle signifie vraiment Un trou de 13 centimètres dans la clôture : le geste à faire dès maintenant au jardin pour sauver les hérissons Elle pèse moins d’une tonne et consomme 4,4 l/100 km : cette citadine tombe à 17 390 € et vient chatouiller la Toyota Yaris Une simple lentille rouge dans le bouchon de valve : la méthode des militants qui immobilise des dizaines de SUV en une nuit Grève inédite chez une compagnie aérienne en Australie : le personnel cesse de facturer les bagages à main et le choix des sièges Camping-car : cette erreur peut vous coûter une lourde amende Une professeure de Harvard désigne les cinq meilleurs sports du monde pour les hommes comme pour les femmes : ni le foot ni le tennis Camping-car : cette nouvelle règle concerne des milliers de Français Nouvelle vignette obligatoire sur toutes les voitures dans quelques semaines : voici ce qui change pour les conducteurs, et le risque en cas d’oubli À 90 ans et après 70 ans de cotisations, June touche 970 euros de retraite : elle travaille encore pour s’en sortir Action lance sa semaine d’Action ce mercredi 7 octobre : 171 offres à saisir en magasin, voici comment préparer votre liste Un simple sac en papier kraft gonflé et suspendu à une branche : voici pourquoi les frelons asiatiques fuient votre jardin tout l’été Votre chat fait la sourde oreille quand vous l’appelez ? Une étude prouve pourtant qu’il connaît le prénom de toute la famille Ce n’est pas la chaleur tournante : voici ce que signifie vraiment le symbole du ventilateur sur votre four Moto : cette erreur très courante peut coûter 135 euros d’amende Nouvelle loi pour les retraités en Allemagne : à partir de 2027, des coupes financières bien réelles, voici qui est concerné Automobile : ce voyant rouge ne doit surtout pas être ignoré Presque personne ne le sait : le pommeau du bâton de randonnée a un rôle précis en descente, voici comment tenir vos mains Aucun repreneur trouvé : la pharmacie en ligne Disapo dépose le bilan et ne livre plus ses clients allemands Voiture, moto, camping-car : cette règle méconnue concerne tous les conducteurs Voitures électriques : cette panne peut coûter plusieurs milliers d’euros Compteur Linky : ce que la Cour des comptes vient de découvrir risque de surprendre les millions de foyers équipés En Pologne, il rapporte plus de 11 000 bouteilles et canettes consignées en une seule journée : voici ce qu’il a fait de l’argent récolté Motos : cette nouvelle règle pourrait surprendre les conducteurs Camping-car : cette habitude peut vous coûter 135 euros d’amende Faux messages de votre banque : les trois signes qui trahissent un mail frauduleux avant qu’il ne vide votre compte Permis de conduire : voici l’erreur qui peut vous faire perdre des points Le nouveau SUV électrique de Volkswagen ressemble au T-Roc : voici à combien démarre son loyer mensuel en leasing Christophe et Isabelle laissent leur camping-car sur leur terrain toute l’année : quatre ans plus tard, la mairie tombe sur un problème Avec ce seul réglage, la batterie de votre téléphone tient beaucoup plus longtemps 6 mois : ce chiot sauve son maître et son fils lors d’une promenade à Brighton Votre iPhone cache un bouton secret au dos : il suffit de tapoter pour allumer la lampe ou couper le son Flashé à 312 km/h sur l’autoroute A40 en Savoie : un excès de vitesse record de 182 km/h au-dessus de la limite Enfant à haut potentiel : ce dont il a vraiment besoin de la part de ses parents Ce que les phoques peuvent nous apprendre sur l’origine du langage humain Elle transforme son camping-car en chambre d’amis sur son terrain : six mois plus tard, ce n’est pas la mairie qui alerte Testé dans les rues de Bruxelles, le FSD de Tesla dépasse les limitations : ce qui pourrait bloquer son arrivée en Europe Ancienne championne de concours canin : 77 chiens retrouvés dans la souffrance, sa condamnation tombe 10 ans d’interdiction à la clé Il achète un terrain non constructible pour y poser son camping-car : deux étés plus tard, la mairie ouvre un dossier En pleine baignade dans la rivière, ce Berger Belge Malinois surprend sa maîtresse avec une technique insolite pour se rafraîchir Thierry stationne son camping-car devant chez lui toute l’année : le voisin porte plainte, voici ce que dit vraiment le règlement Michel installe son camping-car sur son terrain en avril : en juillet, la mairie lui rappelle une règle des trois mois Adoption : 10 annonces de chiens et chats qui attendent une seconde chance sur Animaux.fr Il pose son camping-car derrière une haie de deux mètres : un an plus tard, le courrier de l’urbanisme arrive quand même Il gare son camping-car au fond du jardin pour l’hiver : quatre mois plus tard, un voisin dépose un signalement en mairie Renault 4 électrique : le moteur 150 ch désormais dès 33 490 euros en finition Evolution, 2 000 euros de moins que la Techno, avec toujours 408 km d’autonomie WLTP Des tapis qui retrouvent leurs couleurs : la technique à la neige des pays nordiques Plomb argentifère en Ariège : ce que cache la rumeur qui circule de café en mairie dans les vallées Complémentaire santé solidaire : des retraités modestes y ont droit et paient parfois 0 euro Superéthanol à moins d’un euro le litre : voici au bout de combien de temps le boîtier est amorti En couple sans être mariés : ce que perd le survivant au décès de l’autre Ni route, ni plateforme, ni lumière au loin : ce que les premières données ont révélé sous ce désert Le seul endroit au monde où chercher des diamants bruts : « celui qui le trouve le garde », et un visiteur vient d’en ramasser un de 3,09 carats Les retraités qui partent vivre au Portugal : ce qui change pour leurs impôts et leur pension Antiparasitaire rangé en septembre : l’erreur que les vétérinaires voient revenir chaque automne Après les vélos électriques, ce nouveau moyen de transport pourrait bientôt révolutionner nos déplacements Il reçoit un appel de sa banque à 18 h 42 : la demande qui trahit l’arnaque en une seule seconde Tunnel Lyon-Turin : les chiffres vertigineux d’un chantier hors norme Fraisiers : au bout de 3 ans, la récolte est divisée par deux, voici quand il faut vraiment les replanter Cette huile d’olive à 7,99 € est jugée N°1 pour la santé par 60 Millions de consommateurs Vingt et un ans après avoir créé Reddit, Steve Huffman annonce ce qui attend nos écrans à l’ère de l’intelligence artificielle Benjamin Mann, ex-OpenAI et père de famille : « Un excellent établissement ne prépare plus à l’avenir de ma fille » Le tai-chi réduit les chutes chez les seniors : ce que montrent les études La manette n’a jamais quitté leur salon : voici ce que la science dit des joueurs de plus de 30 ans Pourquoi il ne faut pas ouvrir la porte du four pendant la cuisson d’un gâteau : la chute de température mesurée « Comme convenu dans mon précédent message » : pourquoi il ne faut jamais répondre à un mail passif-agressif, selon une experte en communication Glisser une feuille d’essuie-tout dans la boîte à salade : la laitue tient plusieurs jours de plus Douleur dans la fesse qui descend dans la jambe : ce n’est pas toujours une sciatique, voici ce que peut cacher le muscle piriforme Il a l’esprit du VW California mais coûte jusqu’à 30 000 € moins cher : ce van de 180 ch offre deux lits doubles pour dormir partout Faut-il laver ses emballages avant de les jeter dans le bac de tri ? Voici ce que disent vraiment les consignes MG dévoile son 4×4 de plus de cinq mètres : châssis à longerons, triple blocage de différentiel et un prix qui vise le Land Cruiser « Cordialement », « Bien à vous », « Salutations » : pourquoi ces formules de politesse en fin d’e-mail agacent de plus en plus Pourquoi votre père s’endort systématiquement devant la télévision : voici ce que répondent les experts Un pick-up chinois arrive en Europe pour attaquer le Ford Ranger et le Toyota Hilux : son arme n’est ni la puissance ni le look, mais son prix Désinfecter son éponge au micro-ondes : des chercheurs l’ont testé et ont fait une découverte très dégoûtante Volkswagen ID. Polo à 24 995 € : ce que vaut vraiment l’entrée de gamme face à la Renault 5 Thé vert : la vraie raison pour laquelle il ne faut jamais utiliser d’eau bouillante 75 millions de dollars sur la table : le géant chinois derrière Omoda et Jaecoo s’empare d’une part de l’ex-SsangYong Vitamine D à forte dose : ce que révèle une étude américaine chez les seniors qui dorment mal et perdent la mémoire 309 ch, 4 roues motrices et 128 km en électrique : le nouveau Suzuki Across passe à la recharge rapide et vise le Toyota RAV4 Un V12 de 630 ch, 45 cm de garde au sol et jusqu’à 208 000 euros : cette Classe G Maybach ne quittera jamais le bitume Les punaises envahissent les maisons dès septembre : les gestes maison tout simples pour les tenir à distance BYD Dolphin G DM-i : 176 ch, boîte auto et hybride rechargeable à 23 990 €, le prix qui défie les citadines thermiques